No auge do verão, o clima era otimista nas capitais financeiras do mundo. Impulsionado pela revolução da IA, o mercado de ações dos EUA havia subido a um novo recorde histórico, enquanto os investidores apostavam que a onda de investimentos multitrilionária superaria o impacto da guerra no Irã.
Agora, as luzes de alerta estão piscando em vermelho. À medida que os combates no Oriente Médio intensificam-se sem sinais claros de resolução, os mercados financeiros foram lançados em nova turbulência. Uma desaceleração paira na corrida armamentista da IA, e as condições de pólvora seca no mercado de dívida governamental estão alimentando o alarme.
Na última semana, os custos de empréstimo do governo dos EUA subiram para o nível mais alto desde 2007, com consequências em cascata para as finanças de famílias, empresas e outros governos em todo o mundo. O temor é que a guerra de Donald Trump esteja acendendo níveis mais altos de inflação. Os planos tributários e de gastos do presidente – que elevam os níveis de dívida de Washington acima de 40 trilhões de dólares (£29,9 trilhões) – também deixam os investidores preocupados.
Mas, à medida que o preço global do petróleo dispara para acima de 100 dólares por barril e acende forte pressão de vendas no mercado de títulos, as ações poderiam ser os próximos a sofrer um colapso?
Gráfico do Brent crude
Com o índice S&P 500 das principais empresas dos EUA a 3% abaixo de um recorde histórico, e um valor combinado superior a 20 trilhões de dólares para as ações tecnológicas das "sete magníficas" – Nvidia, Apple, Google, Microsoft, Meta, Amazon e Tesla –, a preocupação é que os mercados estejam esticados demais justamente enquanto as nuvens da tempestade se acumulam sobre a economia mundial.
"Estes são tempos febris", escreveu Albert Edwards, analista sênior do banco de investimentos francês Société Générale, em uma nota aos clientes. "A principal preocupação tanto para investidores quanto para formuladores de políticas é o grau em que o atual 'choque' nos preços do petróleo se propagará pela economia global e se será necessário elevar as taxas de juros de forma acentuada, induzindo à recessão."
Famoso por suas previsões sombrias, Edwards acredita que os ingredientes para uma crise financeira podem estar se juntando em meio a condições de pólvora seca no mercado de dívida do governo dos EUA.
Tal é a preocupação com a guerra no Irã alimentando a inflação que o Federal Reserve dos EUA desafiou Trump nesta semana ao realizar seu primeiro aumento nas taxas de juros desde 2023. Enquanto famílias e empresas sofrem pressão devido às contas de energia em alta e aos preços dos combustíveis disparados, bancos centrais em outros lugares também estão tomando medidas.
Os mercados financeiros sugerem que o Banco da Inglaterra elevará as taxas de juros quatro vezes antes do fim do próximo ano, mesmo após manter os custos de empréstimo em pausa nesta semana. O Banco Central Europeu elevou as taxas na semana passada, destacando o impacto no eurozona decorrente do conflito escalonado, e o Banco do Japão elevou sua taxa de política a um recorde de 31 anos na sexta-feira.
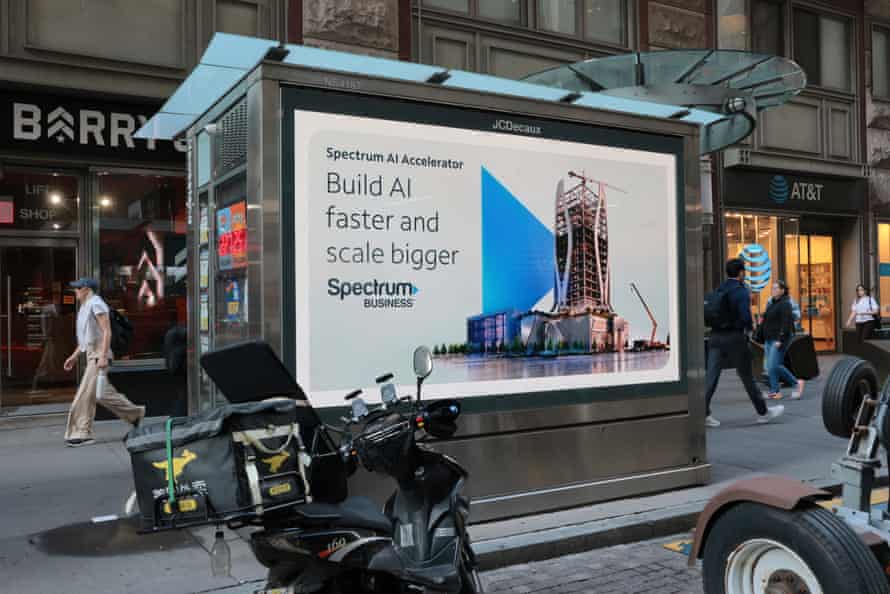
Há temores de que a IA tenha alimentado uma bolha no mercado de ações dos EUA. Fotografia: Michael M Santiago/Getty Images
A lógica é que aumentar o custo do empréstimo pesará sobre a economia – limitando o potencial de taxas de inflação mais altas no curto prazo se tornarem enraizadas. No entanto, isso atingirá famílias e empresas já lutando com uma crise de custo de vida. As perdas de empregos provavelmente aumentarão, por sua vez, agravando os desafios enfrentados por governos atolados em dívida.
Uma recessão nos EUA historicamente ocorre cerca de três a 3,5 anos após o primeiro aumento das taxas, em média, conforme calculado por Jim Reid, da Deutsche Bank. Os mercados têm o hábito de cair, ou até mesmo colapsar, antes que uma recessão comece e frequentemente começam a se recuperar antes que a economia faça isso.
No entanto, a grande preocupação entre os investidores é que a principal esperança de redenção econômica – a IA – também possa se revelar um fracasso, diante do temor de que tenha alimentado uma enorme bolha no mercado de ações dos EUA.
Uma medida popular utilizada pelos investidores para avaliar se um mercado está superavaliado – o índice CAPE, ou razão preço-lucro ajustada ciclicamente – atingiu seu nível mais alto desde 2000, mostrando que o mercado de ações dos EUA está excepcionalmente superavaliado em comparação com seus lucros.
O índice CAPE para o índice de ações S&P 500 é quase 41 pontos, mais do que o dobro da sua média de longo prazo de cerca de 17 pontos, e se aproximando do recorde de 44,19 pontos em dezembro de 1999, logo antes do colapso das dotcom.
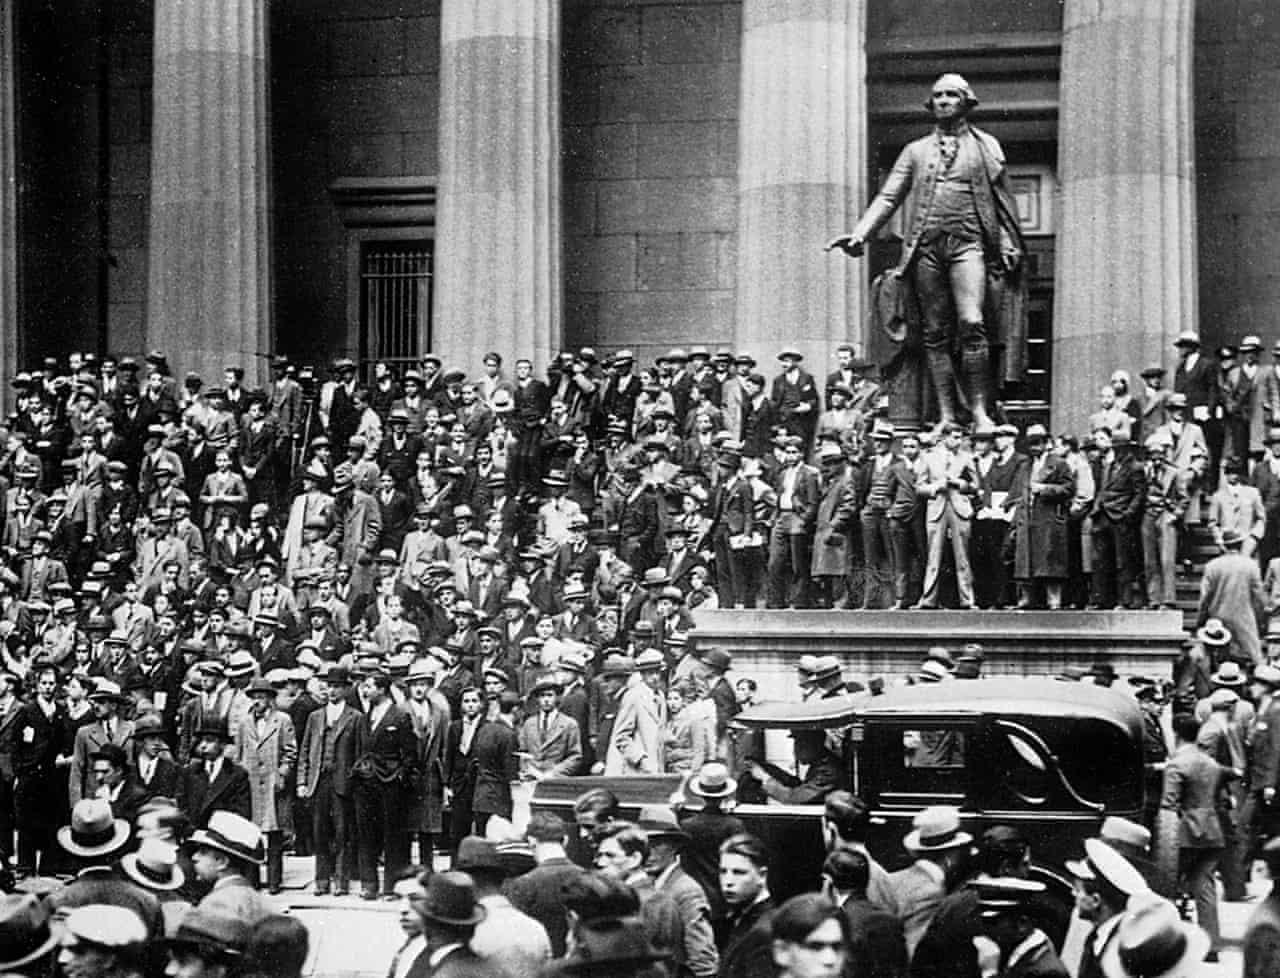
Gráfico do S&P 500
Destacando o desafio, uma pesquisa da Fathom Consulting mostra que, para a bolha da IA, que vale trilhões de dólares, gerar lucro, seria necessário que as vendas relacionadas à IA das empresas de tecnologia envolvidas aumentassem entre 600 e 800 bilhões de dólares em dois anos.
Num cenário febril, com a paciência dos investidores cada vez mais testada, a consultoria atribui uma chance de 30% de que a bolha da IA estoure no próximo ano.
Brian Davidson, economista na consultoria, disse: "Apesar dos impressionantes avanços nas tecnologias de IA nos últimos anos, a economia por trás do atual boom de investimentos em capital não funciona."
"Sim, os recentes avanços na IA ainda podem desbloquear enormes ganhos de produtividade; mas as vendas de modelos de IA precisam aumentar em centenas de bilhões de dólares por ano nos próximos dois anos para justificar o gasto atual." Tal crescimento parece improvável."
Os investidores estão claramente preocupados. Mais de 1.000 investidores se inscreveram para uma chamada com analistas realizada pela Jefferies nesta semana sobre "Alertas de Extinção da IA", após os chefes das principais empresas de tecnologia do mundo pedirem um desaceleração no desenvolvimento "irreflexo".
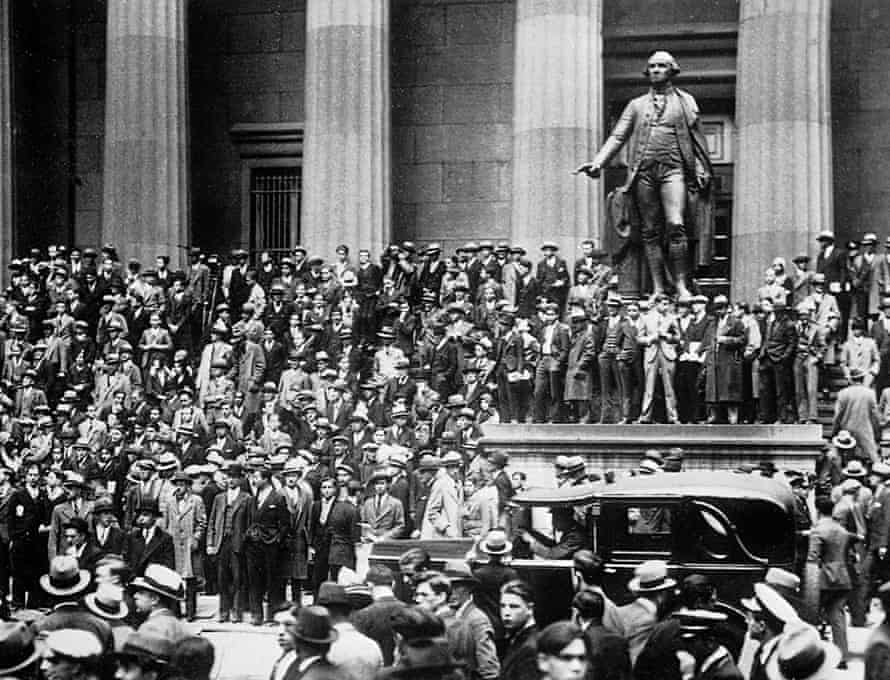
A situação tem paralelos com o crash dos dotcoms do ano 2000, quando muitas empresas de internet que haviam sido apresentadas como a próxima grande coisa caíram dramaticamente em valor. Foi um lembrete de que, mesmo se uma tecnologia for revolucionária, os investidores ainda podem perder seu dinheiro se financiarem muita infraestrutura muito cedo.
"Levou uma década ou mais para a demanda acompanhar a infraestrutura implantada nas booms de canais e ferrovias britânicas e nos telecoms e fibras dos EUA – e muitos investidores nunca recuperaram seu capital", aponta Adrian Cox da equipe de pesquisa do Deutsche Bank.
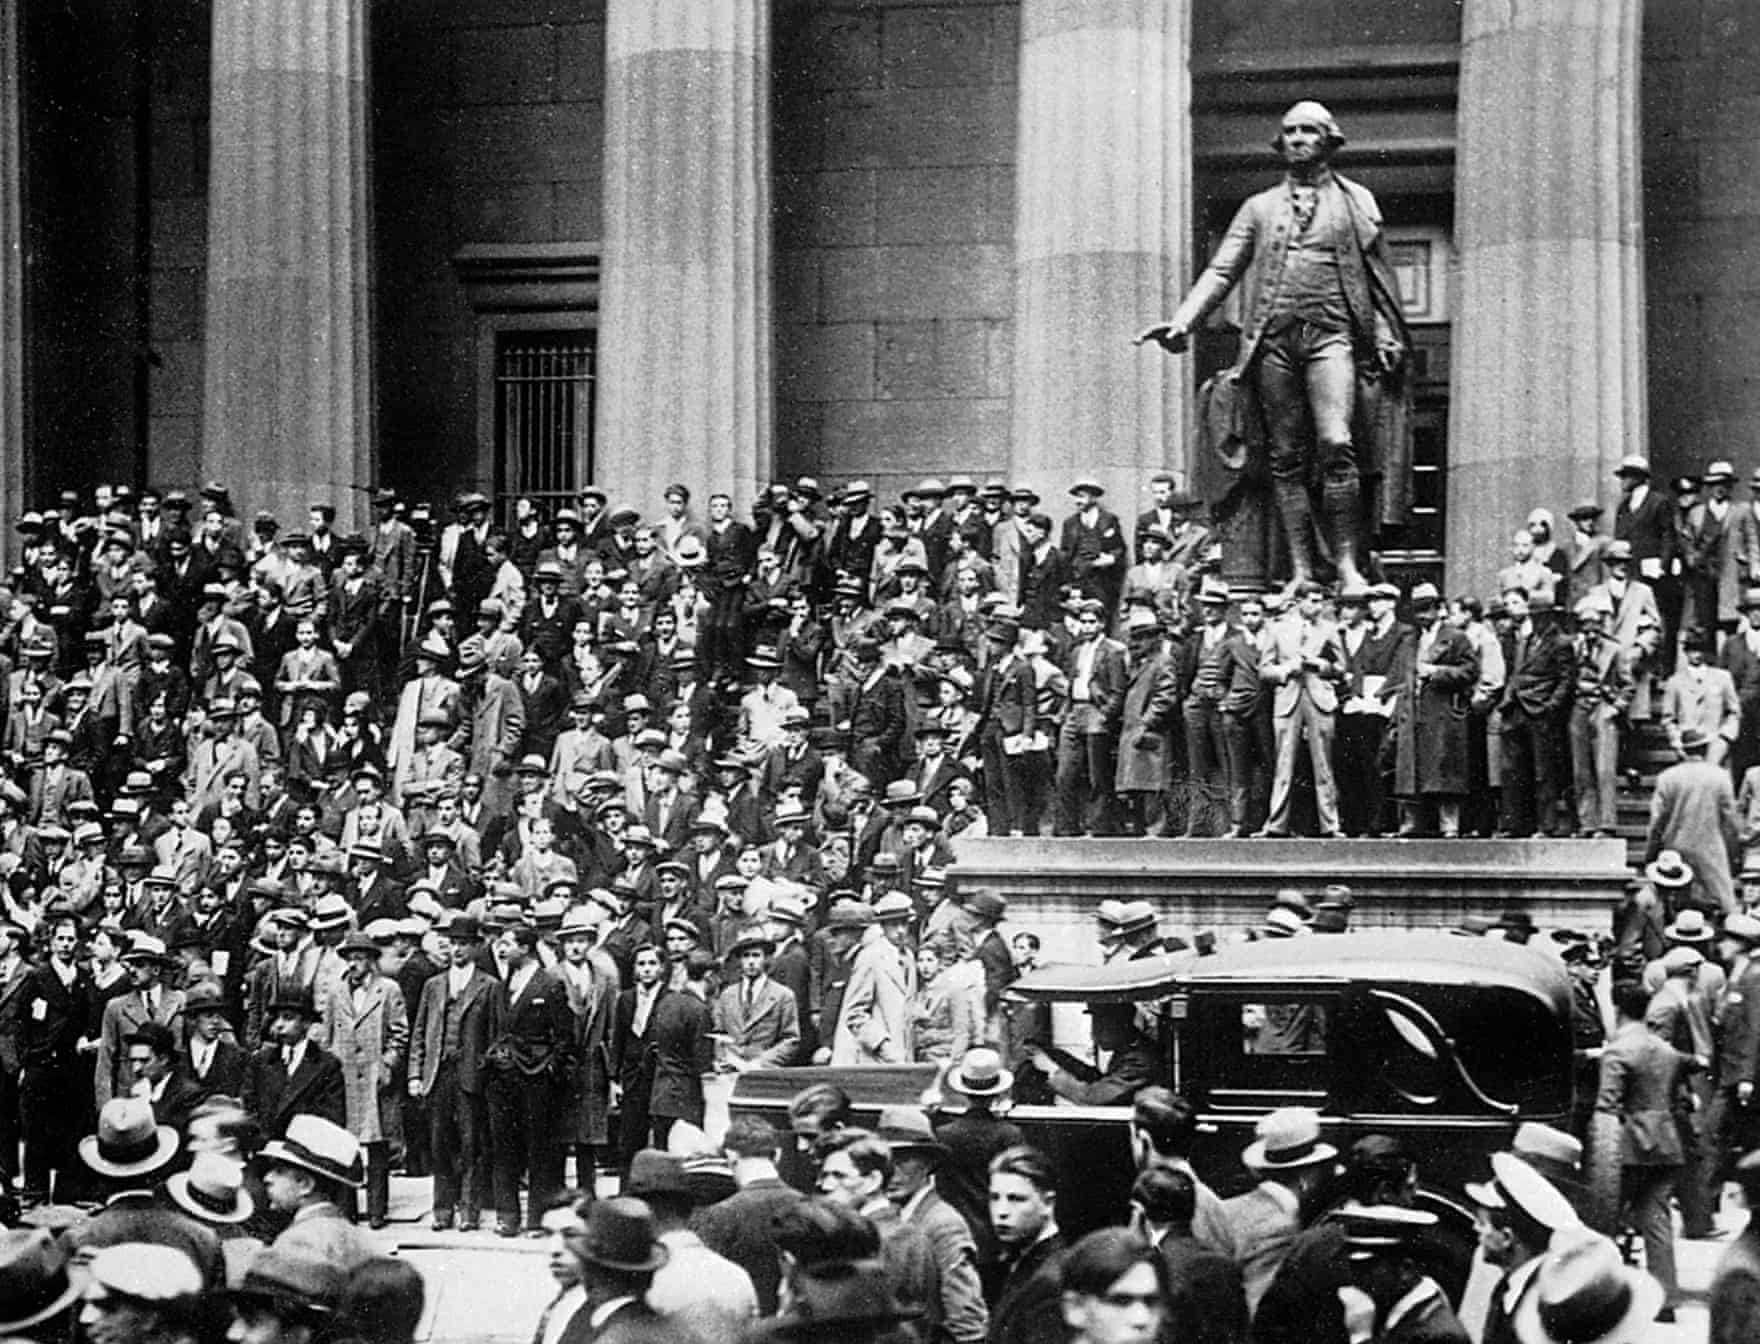
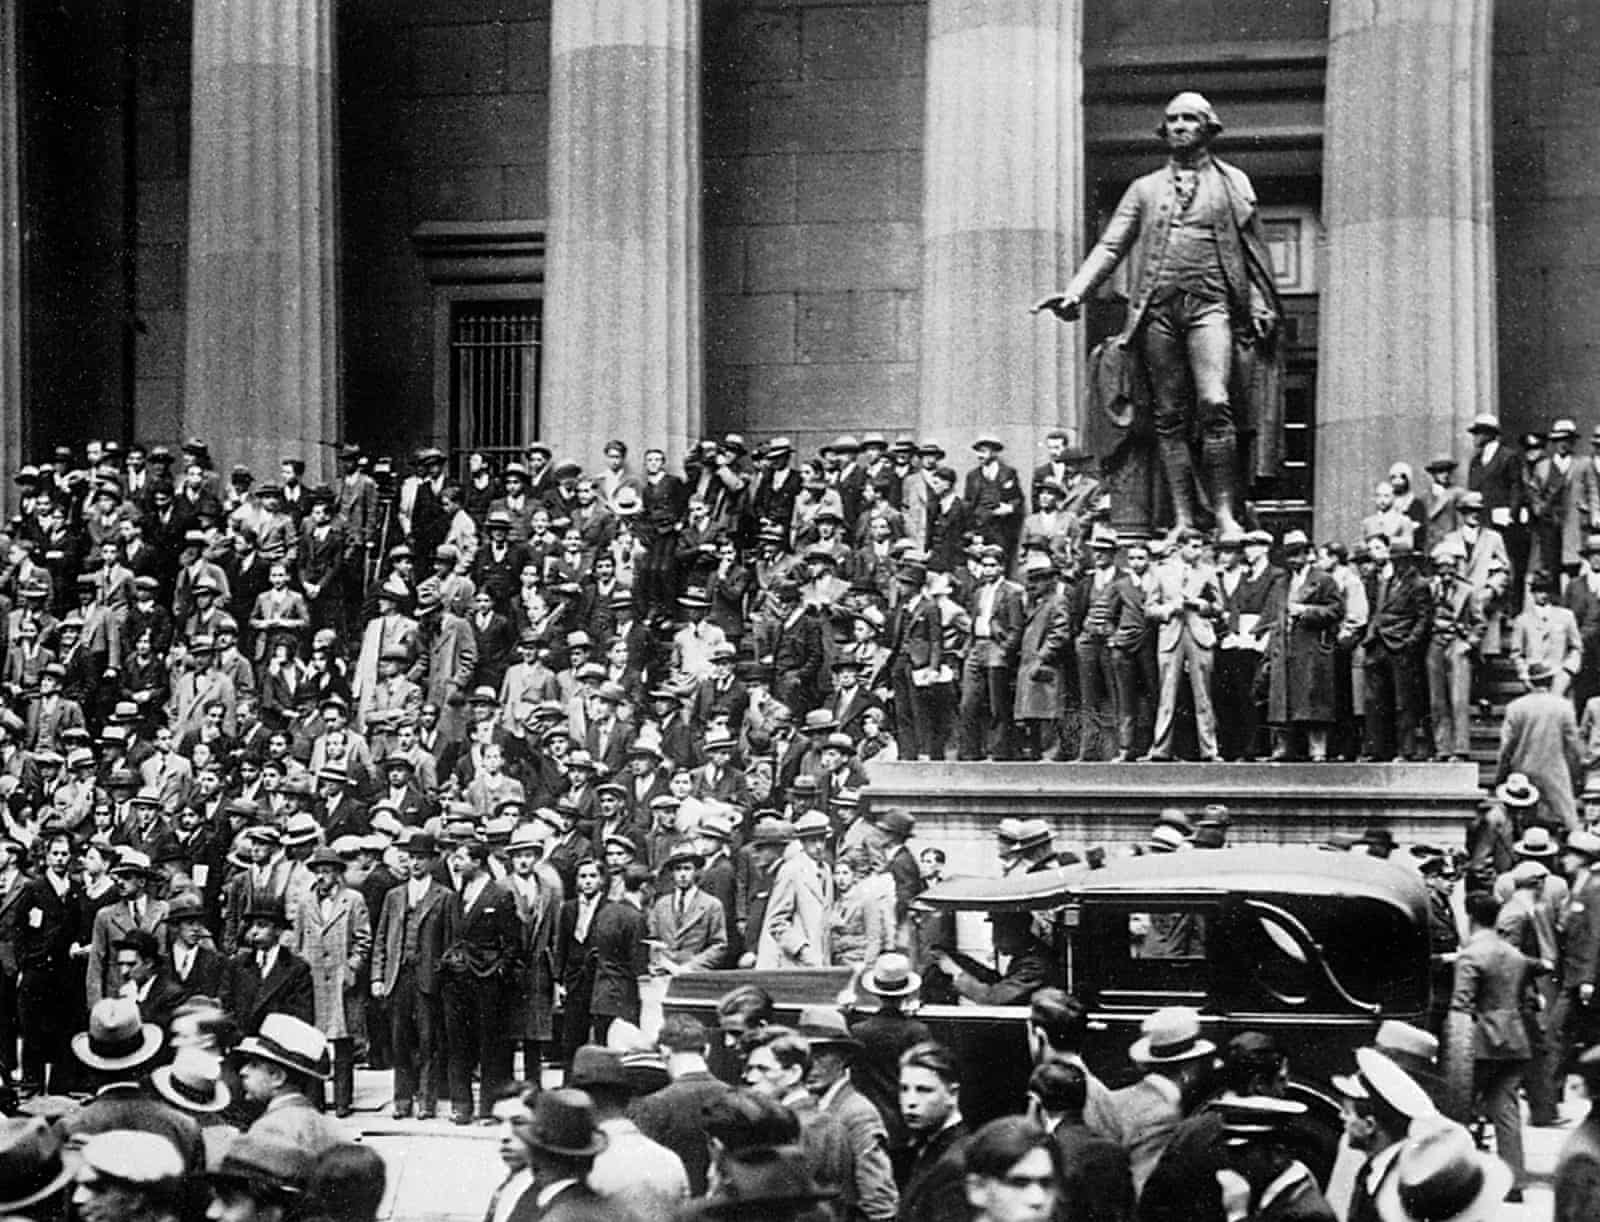
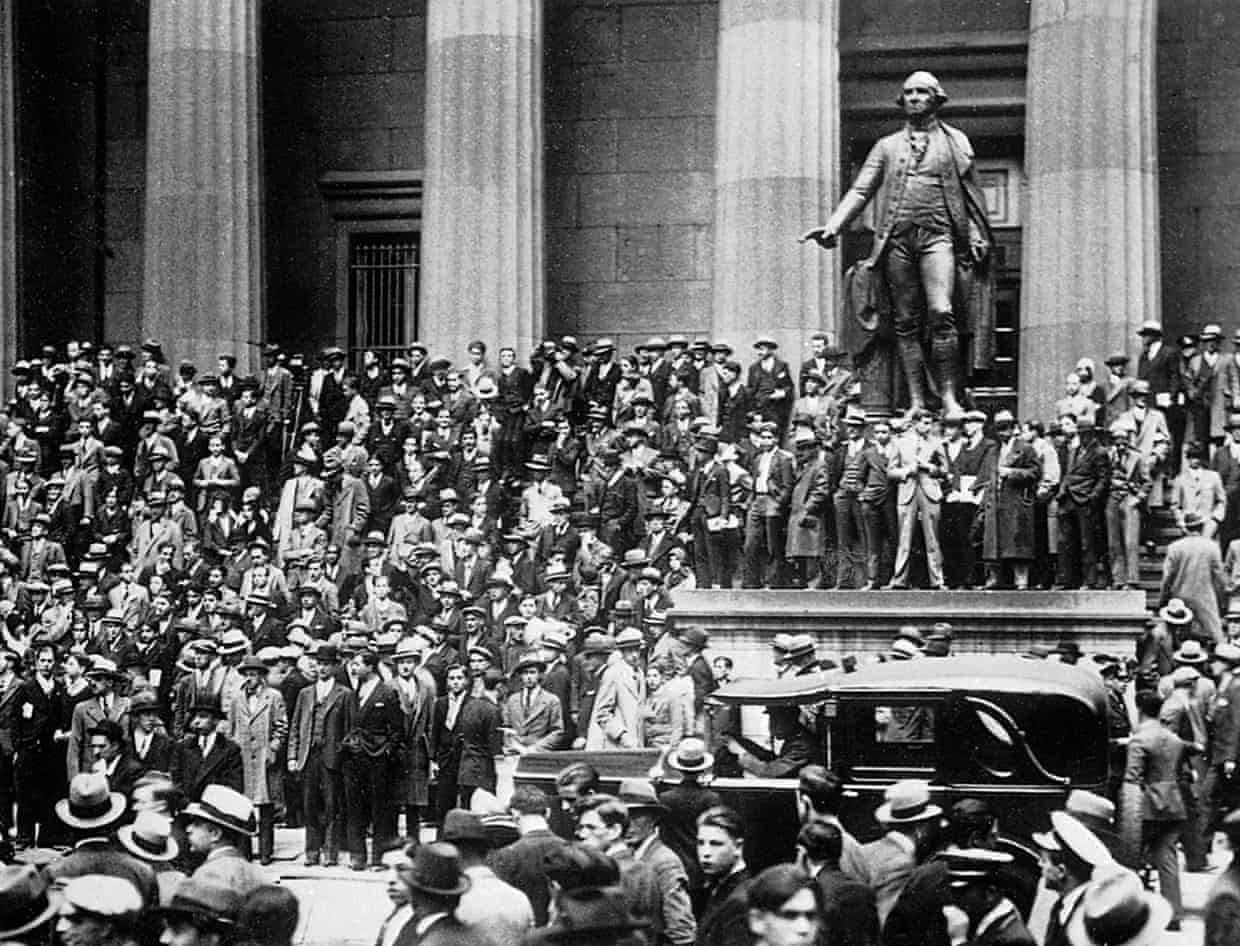
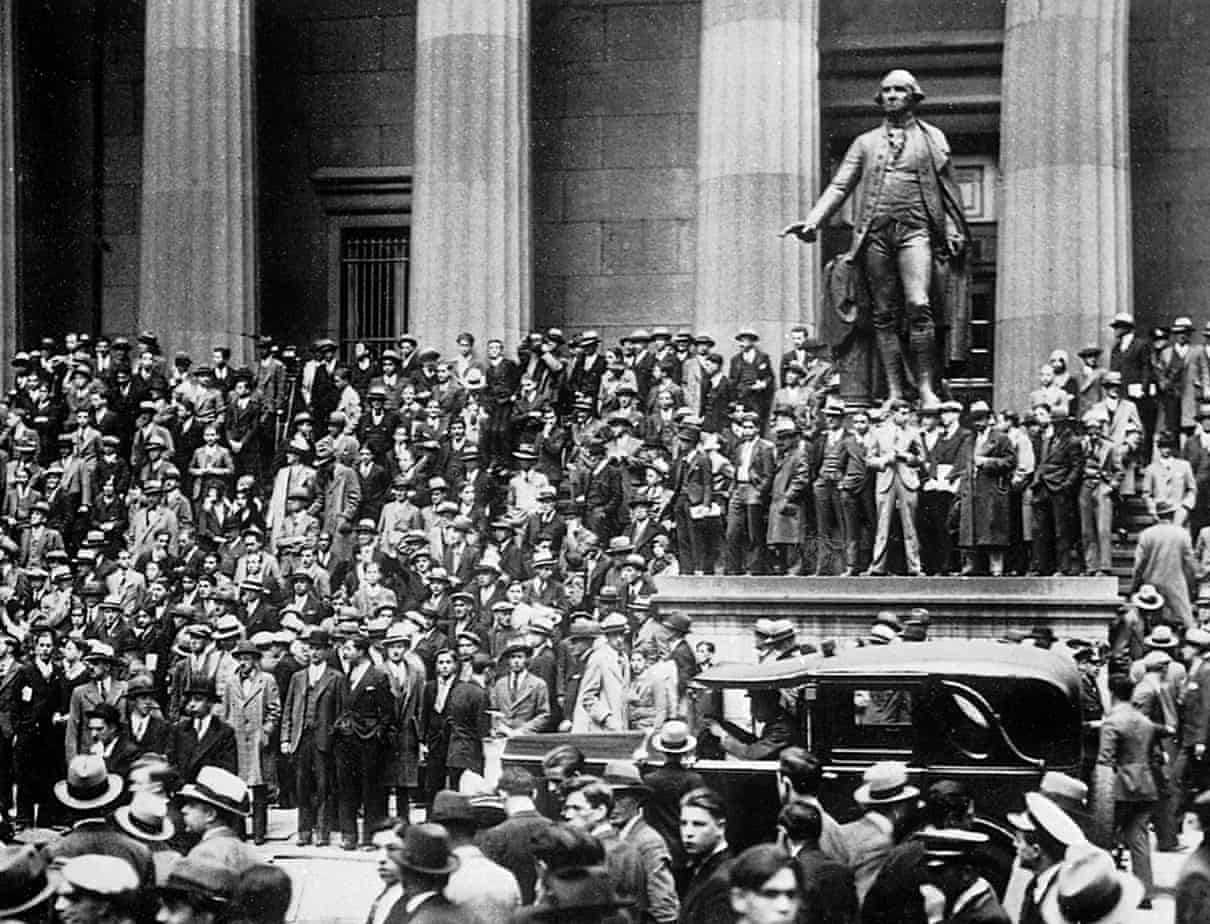
Muitos pequenos investidores dos EUA estavam comprando ações com dinheiro emprestado na preparação para o crash de 1929. Fotografia: Keystone-France/Gamma-Keystone/Getty Images
Há também comparações preocupantes com a preparação para o grande crash de 1929. Há um século, muitos pequenos investidores dos EUA estavam comprando ações "a margem" – adquirindo-as com dinheiro emprestado. Eles explodiram na turbulência do mercado que precedeu a Grande Depressão.
Este ano, o exército de traders da Coreia do Sul tem comprado ações de fabricantes de chips ligados à IA a margem – dobrando o valor do índice Kospi de azuis. Mas uma vez que o mercado começou a cair, eles foram atingidos por uma onda massiva de chamadas de margem – quando os investidores são informados para fornecer mais dinheiro para manter o empréstimo. Muitos foram forçados a vender suas ações. De acordo com o Goldman Sachs, 1,2 milhão de investidores varejistas sul-coreanos foram atingidos por chamadas de margem – o que equivale a um em cada 30 adultos receber uma chamada desagradável de seu corretor pedindo para entregar mais dinheiro.
Os enormes planos de gastos anunciados pelas empresas de IA estão causando preocupações de que elas possam simplesmente empréstuar demais.
Uma empresa com ambiciosos planos de IA é a Oracle, fornecedora de software de banco de dados. As ações da Oracle dispararam há um ano após anunciar um acordo de computação em nuvem com a OpenAI, a empresa por trás do ChatGPT.
No entanto, elas caíram pela metade desde então, pois os investidores temem que a Oracle possa estar empréstuando demais para financiar datacenters.
Gráfico sobre empresas de IA que estão se endividando
Há outros sinais de crescente estresse nos mercados de crédito. O Banco da Inglaterra relatou este verão que o spread entre a dívida de alto rendimento mais arriscada e a mais segura ampliou-se desde o início da guerra no Irã, mostrando que os investidores estão mais cautelosos ao manter dívidas arriscadas.
Títulos do governo têm sido vendidos nas últimas semanas, e essa queda nos preços empurra para cima o rendimento (ou taxa de retorno) sobre a dívida soberana. Esses rendimentos de títulos mais altos tornam a posse de ações menos atraente – um investidor tem menos incentivo para comprar ações (que são mais arriscadas) do que títulos, que são vistos como mais seguros.
Para os EUA nesta semana, o aumento dos custos de empréstimo envolveu o rendimento – ou taxa de juros – sobre títulos de 10 anos, conhecidos como Tesouro, subindo acima da chave psicológica de 5%.
Esse nível é "visto por alguns como um limiar acima do qual os mercados financeiros podem entrar em colapso", disse John Higgins, assessor econômico-chefe na Capital Economics.
"Embora não estejamos convencidos de que 5% seja esse número 'mágico', rendimentos do Tesouro mais elevados certamente representariam um risco para a sustentabilidade das finanças públicas dos EUA, bem como ameaçariam as ações", disse Higgins aos clientes.
O estrategista macroeconômico da Bloomberg, Simon White, argumenta que os problemas realmente começariam se o rendimento do título do Tesouro americano de 10 anos ultrapassasse 5,25%. Ele calculou que este é o 'ponto de inflexão' onde, historicamente, ações e títulos reforçaram perdas uns nos outros.
Gráfico de títulos dos EUA
Apesar da turbulência, ainda há esperanças de que uma queda possa ser evitada, incluindo otimismo de que os mercados estão superestimando o risco inflacionário decorrente da guerra no Irã.
"Uma recessão significativa precisaria de um gatilho. Instabilidade geopolítica adicional poderia ser o catalisador, mas argumentamos há muito tempo que o impacto dos choques geopolíticos sobre a atividade econômica é exagerado", escreveram analistas da Oxford Economics em uma nota aos clientes.
"A inflação ressurgente e aumentos das taxas de juros pelo Fed e outros bancos centrais são outra possibilidade. No entanto, nossa visão sobre a inflação é menos alarmista – achamos que as expectativas do mercado superestimam o risco de mais aperto da política monetária.
Para muitos investidores, uma desaceleração no investimento frenético em IA protegerá contra o perigo de uma bolha.
Há sinais de que a IA está começando a impulsionar o crescimento econômico. A economia dos EUA registrou um aumento no crescimento da produtividade, enquanto a IA também está entre as razões pelas quais a economia do Reino Unido superou as expectativas ao crescer à taxa mais rápida no G7 no primeiro semestre deste ano.
Tal inversão na produtividade poderia ajudar as empresas com ações de valor altíssimo a começar a justificar suas avaliações. No entanto, é um lance de alto risco em um momento de intensa volatilidade global.
"Acho que há uma dose significativa de realidade, no entanto, nesse milagre da produtividade na IA?" "Sim", disse Andy Haldane, ex-chefe economista do Banco da Inglaterra, à LBC nesta semana. No entanto, ele alertou de que a situação é frágil.
"Não acho que haverá um colapso direto no estilo de uma bolha dotcom." Mas poderia ver uma liberação lenta de ar que não colapsa a economia mundial, mas a desacelera? "Sim, eu poderia."